Pályázat, támogatott hitel, piaci hitel, tőkebevonás, vagy közvetlen uniós forrás?
A válasz ritkán annyi, hogy „ez a legjobb”. Sokkal inkább az számít, hogy melyik eszköz milyen vállalati helyzetben, milyen célhoz és nem utolsó sorban milyen más forrással együtt működik jól.
A finanszírozás nem forráskeresés, hanem stratégiai döntés
Egy beruházásnál gyakran a forrásbevonás az egyik utolsó kérdés. Megvan a gép, amit megvennénk. Megvan az új telephely terve. Elindulna egy digitalizációs projekt vagy saját termék fejlesztése. Aztán jön a kérdés: Jó, de miből? Pedig érdemesebb lenne fordítva gondolkodni és ezt a kérdés átgondolni először.
Egy finanszírozási forma nem pusztán pénzt ad a vállalkozásnak. Feltételeket, kötöttségeket, kockázatokat és sokszor hosszú évekre szóló vállalásokat is hoz magával. Ezért ugyanaz a forrás, amely az egyik projektet felgyorsítja, egy másikat akár feleslegesen meg is terhelhet.
A jó finanszírozási stratégia ezért nem ott kezdődik, hogy megnyitjuk a pályázati portált. Hanem néhány sokkal egyszerűbb kérdésnél:
- Mire kell a forrás?
- Mikor van rá szükség?
- Mikor kezd pénzt termelni a beruházás?
- Mekkora saját forrást tudunk és akarunk beletenni?
- Milyen törlesztési vagy tulajdonosi terhet bír el a vállalkozás?
- Mit szeretnénk megtartani: rugalmasságot, tulajdonrészt, likviditást vagy éppen gyorsaságot?
Innen már egészen másképp néz ki a „pályázat vagy hitel?” kérdés.
A pályázat nem feltétlenül ingyenpénz
A támogatás vonzó finanszírozási forma. Ha egy beruházás egy részét nem saját forrásból vagy visszafizetendő hitelből kell finanszírozni, az jelentősen javíthatja egy projekt megtérülését. Csakhogy a támogatásnak is van ára.
Lehet önrész, előfinanszírozási igény, szigorú felhasználási cél, fenntartási kötelezettség, adminisztráció és olyan időzítés, ami nem feltétlenül találkozik a vállalkozás saját üzleti ritmusával. Ezért egy projektet nem biztos, hogy érdemes csak azért elindítani, mert megjelent hozzá egy pályázat.
A pályázatnak kell illeszkednie a stratégiához – nem a stratégiát kell hozzáigazítani a pályázathoz.
Nem csak a hazai pályázatok léteznek
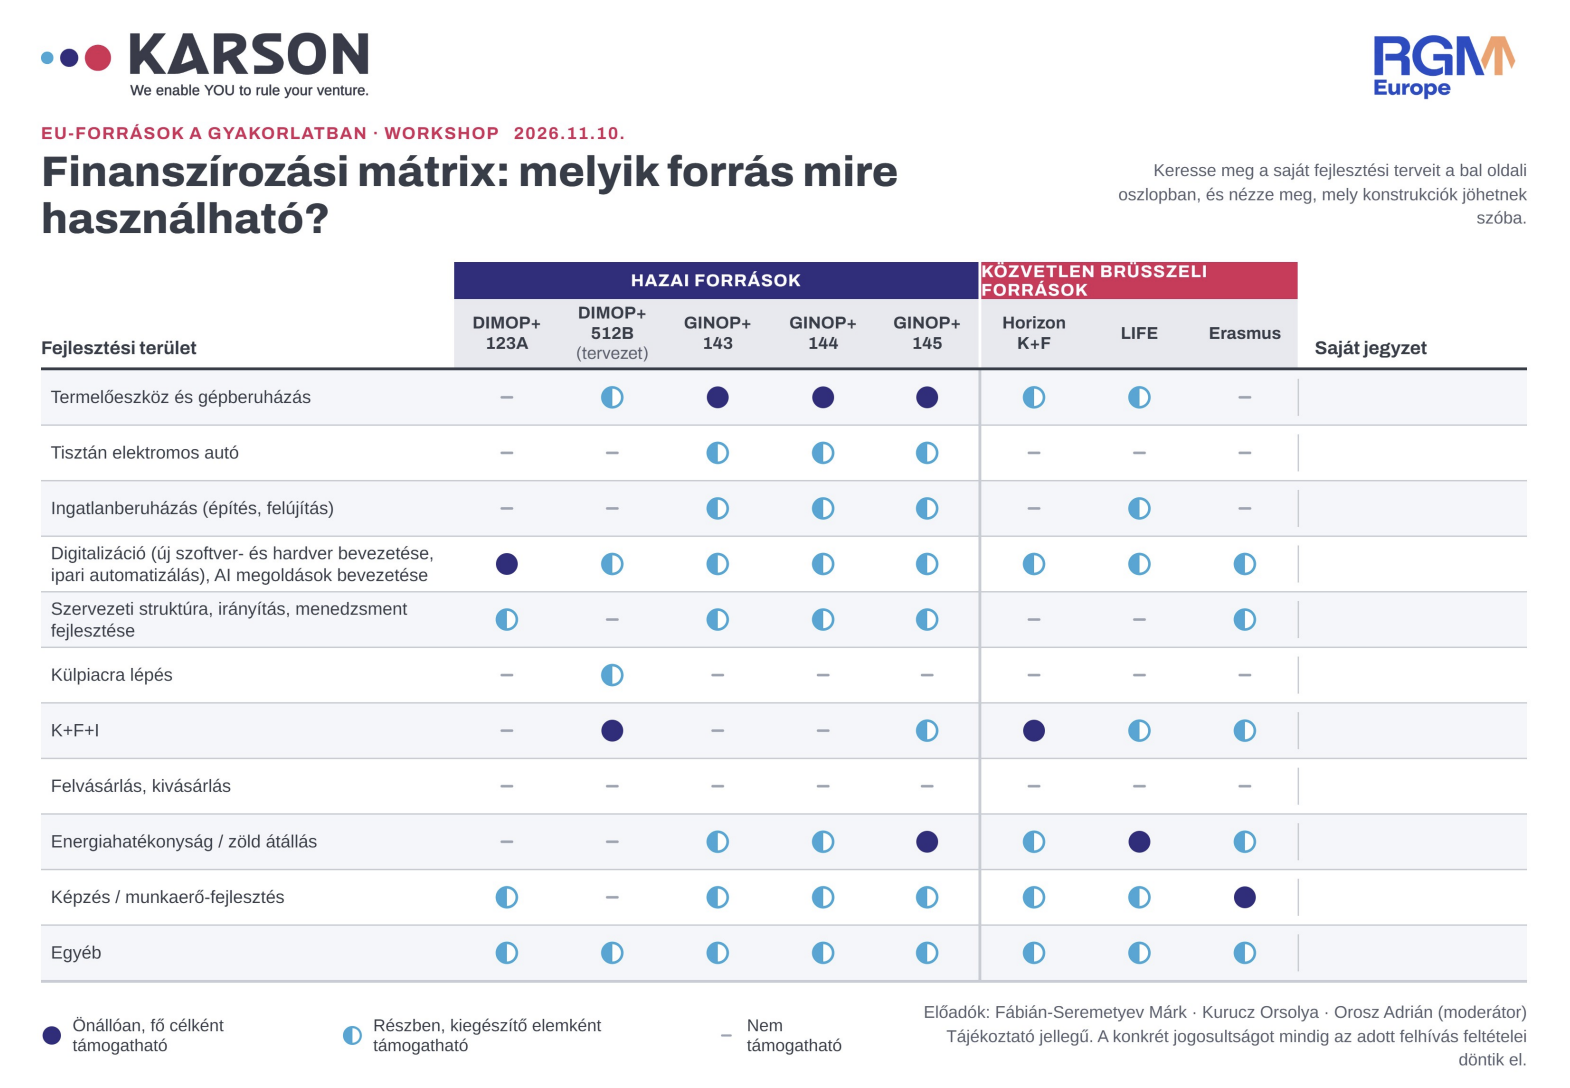
A workshop egyik fontos témája volt a közvetlen uniós források világa. A legtöbb magyar KKV számára az „EU-s pályázat” hagyományosan azt jelenti, hogy megjelenik egy hazai kiírás, amelyre magyar vállalkozások pályázhatnak. Ezek az úgynevezett megosztott irányítású források: az uniós költségvetésből érkeznek, de a pályázatok kiírását, értékelését és lebonyolítását alapvetően tagállami szinten végzik. Van azonban egy másik rendszer is.
A közvetlen uniós pályázatokat maga az Európai Bizottság vagy az általa kijelölt szervezet írja ki, és ezekre jellemzően több ország szereplői versenyeznek egymással.
Energia, digitalizáció, kutatás-fejlesztés, innováció, infrastruktúra, társadalmi vagy kulturális projektek: számos olyan terület van, ahol érdemes lehet nemcsak a hazai pályázati lehetőségeket figyelni.
A workshopon elhangzottak alapján ez azért is egyre fontosabb nézőpont, mert a következő uniós költségvetési időszakban várhatóan tovább nő a közvetlenül kezelt programok jelentősége. Ez magyar KKV-ként egyszerre jelent nagyobb lehetőséget és magasabb belépési küszöböt.
Nem feltétlenül elég egy jó projektötlet. Gyakran kell hozzá megfelelő nemzetközi partner, konzorcium, erős pályázati koncepció és az uniós programok logikájának ismerete is. Vagyis nem biztos, hogy kevesebb munka. De érdemes tudni, hogy a finanszírozási tér jóval nagyobb annál, mint ami éppen megjelenik a hazai pályázati hírekben.
Mikor lehet jobb választás a hitel?
A pályázatok természetükből adódóan kötöttebbek és időzítésük sem mindig illeszkedik egy vállalkozás terveihez. Egy jó üzleti lehetőség viszont ritkán vár fél vagy egy évet arra, hogy megjelenjen hozzá a megfelelő támogatási konstrukció. Ilyenkor kerül elő a hitel.
A hitel előnye sok esetben éppen a kiszámíthatóság és a gyorsaság lehet. Ha a projekt üzletileg megalapozott és a vállalkozás képes kitermelni a finanszírozás költségét, nem feltétlenül probléma, hogy a forrásnak ára van.
A kérdés sokkal inkább az, hogy milyen cash flow termeli majd ki a törlesztést.
Ezért a finanszírozási döntés előtt nem elég azt látni, hogy „a cég nyereséges”. A likviditás, a fizetési ciklusok, az adósságszolgálat és a beruházás megtérülési ideje legalább ilyen fontos. Egy papíron jó projektből is lehet komoly probléma, ha a pénz időben máshol jelenik meg, mint ahol a kötelezettségek keletkeznek.
Tőkét bevonni egészen más játék
A tőkebevonást gyakran úgy kezeljük, mintha a finanszírozási lehetőségek listáján egyszerűen a pályázat és a hitel mellé kerülne egy harmadik sor. Pedig alapvetően más konstrukció. A befektető nem egyszerűen finanszírozót jelent. Tulajdonosi részesedést, elvárásokat, beleszólást és közös üzleti érdeket is. Cserébe nemcsak pénzt hozhat. Kapcsolatrendszert, piaci tudást, menedzsment tapasztalatot vagy olyan növekedési lehetőségeket is, amelyek önmagukban többet érhetnek, mint a befektetett összeg. Ezért a kérdés itt nem csupán az, hogy mennyi pénzre van szükségün, hanem az is:
Milyen partnert szeretnénk magunk mellé, és mit vagyunk hajlandók ezért cserébe adni?
A legjobb megoldás sokszor nem egyetlen forrás
Egy jól felépített fejlesztési projekt mögött könnyen lehet többféle finanszírozási eszköz.
- Saját forrás a biztonságos induláshoz.
- Támogatás egy fejlesztési elemhez.
- Hitel a beruházás másik részéhez.
- Esetleg tőke ahhoz, hogy a vállalkozás gyorsabban tudjon skálázni vagy új piacra lépni.
A finanszírozási stratégia értéke éppen ebben van: nem egyetlen eszközt keresünk, hanem olyan kombinációt, amely a projekt egészének kockázatát és megtérülését optimalizálja. Ehhez viszont már nem pályázati, hitel- vagy befektetői szemmel érdemes nézni a céget, hanem tulajdonosi szemmel.
Ne akkor kezdj finanszírozást keresni, amikor már kell a pénz
Talán ez az egyik legfontosabb vezetői tanulság. Ha a finanszírozási kérdés akkor kerül először az asztalra, amikor a gépet már meg kellene rendelni, a projektet el kellene indítani vagy elfogyott a működéshez szükséges likviditás, a vállalkozás tárgyalási pozíciója jelentősen romlik. Minél sürgősebb a pénz, annál kisebb a mozgástér. A finanszírozási stratégia ezért ideális esetben nem külön projekt, hanem a vállalati tervezés része.
Érdemes előre tudni:
- milyen fejlesztések várhatók a következő 1–3 évben,
- ezek mekkora forrást igényelnek,
- milyen ütemezésben,
- milyen finanszírozási formák illenek hozzájuk,
- és mikor kell elkezdeni az előkészítést.
Nem az a cél, hogy minden pályázatot megnyerjünk, minden hitellehetőséget kihasználjunk vagy mindenáron befektetőt találjunk. Az a cél, hogy amikor a vállalkozás előtt megjelenik egy valóban jó lehetőség, legyen pénzügyi mozgástere élni vele.
A Karsonnál ezért a forrásbevonást sem önmagában nézzük. A finanszírozásnak ugyanahhoz a kérdéshez kell visszavezetnie, mint minden más üzletfejlesztési döntésnek:
Hová akar eljutni a cég – és mi az a finanszírozási struktúra, amely tényleg segít odaérni?
Ha a következő beruházásod vagy fejlesztési projekted finanszírozását szeretnéd tudatosabban felépíteni, beszélgessünk róla. Ha pedig értesülni szeretnél hasonlóan hasznos workshopjainkról, iratkozz fel hírlevelünkre!